Domain produkty.de kaufen?
Wir ziehen mit dem Projekt
produkty.de um.
Sind Sie am Kauf der Domain
produkty.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain produkty.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
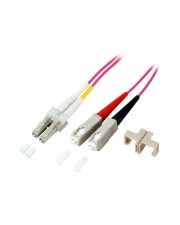
EFB Elektronik EFB-Elektronik Netzwerkkabel LC Multi-Mode M bis SC multi-mode M 5 m Glasfaser 50/125 Mikrometer OM4 Aquamarin (O0323.5)Produktbeschreibung: EFB-Elektronik Netzwerkkabel - 5 m - 5 m - Aquamarin, Typ: Netzwerkkabel - OM4, Technologie: Glasfaser, Glasfasertyp: Multi-Modus, Kabellänge: 5 m, Länge: 5 m, Kern- / Manteldurchmesser: 50/125 Mikrometer, Anschluss: 2 x LC Multi-Mode - männlich, Stecker (zweites Ende): 2 x SC multi-mode - männlich, Farbe: Aquamarin16,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EFB Elektronik EFB-Elektronik Netzwerkkabel LC Multi-Mode M bis SC multi-mode M 3 m Glasfaser 50/125 Mikrometer OM4 halogenfrei Aquamarin (O0323.3)Produktbeschreibung: EFB-Elektronik Netzwerkkabel - 3 m - 3 m - Aquamarin, Typ: Netzwerkkabel - OM4, Technologie: Glasfaser, Glasfasertyp: Multi-Modus, Leistungsmerkmale: Halogenfrei, Kabellänge: 3 m, Länge: 3 m, Kern- / Manteldurchmesser: 50/125 Mikrometer, Anschluss: 2 x LC Multi-Mode - männlich, Stecker (zweites Ende): 2 x SC multi-mode - männlich, Farbe: Aquamarin15,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oneway Runway - Paper Dresses zwischen Marketing und Mode, Fachbücher von Beate SchmuckDas Fachbuch "Oneway Runway - Paper Dresses zwischen Marketing und Mode" von Beate Schmuck bietet eine umfassende Analyse der faszinierenden Geschichte der Einwegkleider aus papierähnlichen Vliesstoffen, die zwischen 1966 und 1968 in den USA und international populär wurden. Diese Publikation beleuchtet die kulturellen und ökonomischen Aspekte, die mit der Mode der Paper Dresses verbunden sind, und untersucht, wie Marketingstrategien und Werbung zur Verbreitung dieser besonderen Kleidungsstücke beitrugen. Anhand historischer Quellen und einer Sammlung von Beate Schmuck wird der transatlantische Transfer dieser Mode in die Bundesrepublik Deutschland thematisiert. Darüber hinaus werden die Wertgenerierungsprozesse von Paper Dresses im Kontext von Sammlungen und Forschung betrachtet. Dieses Buch ist eine wertvolle Ressource für alle, die sich für Modegeschichte, Konsumverhalten und die Rolle von Werbung in der Gesellschaft interessieren.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
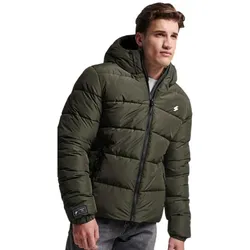
Mode&Accessoires SUPERDRY SUPERDRY HOODED SPORT PUFFEER JACKET - Mehrfarbig - XXLMATERIAL Wattierung:100% Recyceltes Polyester Obermaterial:100% Polyester Innenfutter:100% Polyester BESCHREIBUNG Eine Steppjacke ist ein Klassiker, und diese ist keine Ausnahme. Pack dich ein, ohne auf deinen Athleisure-Style zu verzichten. Unsere Mountain Steppjacke aus Mikrofaser ist durchgehend gepolstert, um deinen Komfort zu maximieren, während ihre Silhouette sportlich bleibt. Diese ikonische Jacke bietet viele einstellbare Funktionen, sodass du das Beste aus ihr herausholen kannst.84,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Sam & Julia DIY Möbel Baukastenset - KücheGestalte eine Mini-Küche mit diesem Baukastenset! Die vorgeschnittenen Holzteile lassen sich leicht mit einfachen Anweisungen zusammenbauen und sind im Maßstab 1:12. Basierend auf der Buchreihe „Das Mäusehaus“ von Karina Schaapman lässt dich das Baukastenset die charmante Welt von Sam und Julia zum Leben erwecken. Dieser Möbelbaukasten enthält einen Miniaturherd, eine Spüle, einen Esstisch, einen Küchenschrank und zwei Esstischbänke. Farbe, Klebstoff und Zubehör sind nicht enthalten und müssen separat erworben werden. Altersempfehlung ab 6 Jahre.12,49 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
EFB Elektronik EFB-Elektronik Netzwerkkabel LC Multi-Mode M bis SC multi-mode M 5 m Glasfaser 50/125 Mikrometer OM4 Aquamarin (O0323.5)Produktbeschreibung: EFB-Elektronik Netzwerkkabel - 5 m - 5 m - Aquamarin, Typ: Netzwerkkabel - OM4, Technologie: Glasfaser, Glasfasertyp: Multi-Modus, Kabellänge: 5 m, Länge: 5 m, Kern- / Manteldurchmesser: 50/125 Mikrometer, Anschluss: 2 x LC Multi-Mode - männlich, Stecker (zweites Ende): 2 x SC multi-mode - männlich, Farbe: Aquamarin16,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EFB Elektronik EFB-Elektronik Netzwerkkabel LC Multi-Mode M bis SC multi-mode M 3 m Glasfaser 50/125 Mikrometer OM4 halogenfrei Aquamarin (O0323.3)Produktbeschreibung: EFB-Elektronik Netzwerkkabel - 3 m - 3 m - Aquamarin, Typ: Netzwerkkabel - OM4, Technologie: Glasfaser, Glasfasertyp: Multi-Modus, Leistungsmerkmale: Halogenfrei, Kabellänge: 3 m, Länge: 3 m, Kern- / Manteldurchmesser: 50/125 Mikrometer, Anschluss: 2 x LC Multi-Mode - männlich, Stecker (zweites Ende): 2 x SC multi-mode - männlich, Farbe: Aquamarin15,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Oneway Runway - Paper Dresses zwischen Marketing und Mode, Fachbücher von Beate SchmuckDas Fachbuch "Oneway Runway - Paper Dresses zwischen Marketing und Mode" von Beate Schmuck bietet eine umfassende Analyse der faszinierenden Geschichte der Einwegkleider aus papierähnlichen Vliesstoffen, die zwischen 1966 und 1968 in den USA und international populär wurden. Diese Publikation beleuchtet die kulturellen und ökonomischen Aspekte, die mit der Mode der Paper Dresses verbunden sind, und untersucht, wie Marketingstrategien und Werbung zur Verbreitung dieser besonderen Kleidungsstücke beitrugen. Anhand historischer Quellen und einer Sammlung von Beate Schmuck wird der transatlantische Transfer dieser Mode in die Bundesrepublik Deutschland thematisiert. Darüber hinaus werden die Wertgenerierungsprozesse von Paper Dresses im Kontext von Sammlungen und Forschung betrachtet. Dieses Buch ist eine wertvolle Ressource für alle, die sich für Modegeschichte, Konsumverhalten und die Rolle von Werbung in der Gesellschaft interessieren.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mode&Accessoires SUPERDRY SUPERDRY HOODED SPORT PUFFEER JACKET - Mehrfarbig - XXLMATERIAL Wattierung:100% Recyceltes Polyester Obermaterial:100% Polyester Innenfutter:100% Polyester BESCHREIBUNG Eine Steppjacke ist ein Klassiker, und diese ist keine Ausnahme. Pack dich ein, ohne auf deinen Athleisure-Style zu verzichten. Unsere Mountain Steppjacke aus Mikrofaser ist durchgehend gepolstert, um deinen Komfort zu maximieren, während ihre Silhouette sportlich bleibt. Diese ikonische Jacke bietet viele einstellbare Funktionen, sodass du das Beste aus ihr herausholen kannst.84,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Road Rippers M-Sport Boost Mode Light + Sound 25 cmSpielzeug-Rallyeauto ROAD RIPPERS M-Sport Boost Mode LS 25 cm bietet eine Driftfunktion sowie Licht und Sound mit realistischen Renngeräuschen, die vom echten Meisterschaftsauto aufgenommen wurden. Dieses motorisierte M-Sport Ford Puma wurde entwickelt, um WRC-ähnliche Spannung ins Spiel zu bringen, und bildet den Start eines Rallyerennens mit einem per Knopfdruck aktivierten Heckschwenk-Drift und immersiven Soundeffekten nach, geeignet ab 3 Jahren. Driftfunktion mit dynamischem Heckschwenk-Drift Licht- und Soundeffekte Realistische Renngeräusche, aufgenommen vom echten Meisterschaftsauto 25 cm lang Try-me-Verpackung mit 4 x AA-Batterien enthalten Bietet actionreichen Rallye-Spielspaß mit authentischem Sound und einem dramatischen Drift-Effekt.30,31 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
EFB Elektronik EFB-Elektronik ECOFIBER Netzwerkkabel LC Multi-Mode M bis SC multi-mode M 10 m Glasfaser 50/125 Mikrometer OM4 halogenfrei Aquamarin (O0323.10)Produktbeschreibung: EFB-Elektronik ECOFIBER Netzwerkkabel - 10 m - 10 m - Erikaviolett, Typ: Netzwerkkabel - OM4, Technologie: Glasfaser, Glasfasertyp: Multi-Modus, Leistungsmerkmale: Halogenfrei, Kabellänge: 10 m, Länge: 10 m, Kern- / Manteldurchmesser: 50/125 Mikrometer, Anschluss: 2 x LC Multi-Mode - männlich, Stecker (zweites Ende): 2 x SC multi-mode - männlich, Farbe: Erikaviolett23,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.